Economie dendert door, onzekerheid blijft groot
Economie dendert door, onzekerheid blijft groot
De Nederlandse economie blijft in 2026 en 2027 groeien, maar de omgeving blijft onzeker en onrustig. Het bbp groeit naar verwachting in 2026 met 1,8% en in 2027 met 1,3%. De economische groei is relatief sterk, maar zal de komende kwartalen naar verwachting wat terugvallen. Binnen de industrie lopen de ontwikkelingen uiteen: de machine-industrie laat een sterke ontwikkeling zien, terwijl de chemische industrie juist met negatieve productiviteitsgroei te maken heeft.
De economie heeft zich in 2026 al veerkrachtig ontwikkeld, maar geopolitieke onrust en de aanhoudend hoge energieprijzen blijven risico’s. De hogere energieprijzen leiden bovendien tot een verwachte HICP-inflatie van 2,9% in 2026 en 4,1% in 2027 en zetten de consumptie van huishoudens de komende kwartalen naar verwachting onder druk.
Voor bouw en vastgoed blijven de maatschappelijke opgaven rond woningen, infrastructuur en verduurzaming groot. Tegelijkertijd maken geopolitieke spanningen, hogere energieprijzen en onzekerheid rond inflatie en rente het economische klimaat kwetsbaarder. De grote woningbehoefte vertaalt zich bovendien niet vanzelfsprekend in meer woninginvesteringen op korte termijn: de woninginvesteringen nemen naar verwachting met 0,5% af in 2026 en met 1,2% in 2027. Ook presteerde de bouw in het derde kwartaal relatief zwak en liet de sector in 2026 een negatieve productiviteitsgroei zien.
De aandacht verschuift daardoor van maximale groei naar stabiliteit en aanpassingsvermogen. De maatschappelijke opgaven blijven groot, terwijl hogere energieprijzen, oplopende inflatie en geopolitieke onzekerheid de uitvoerbaarheid onder druk zetten.
Conjunctuurbeeld Nederland
Lees meer over de verwachting van de Nederlandse economie in het artikel 'Conjunctuurbeeld Nederland november 2026: economie dendert door' van RaboResearch.
Ondernemersvertrouwen: van groei naar beheersbaarheid
Het ondernemersvertrouwen liet in 2026 een grillig beeld zien. Volgens het CBS daalde het vertrouwen in het tweede kwartaal sterk naar -14,8, om zich in het derde kwartaal te herstellen tot -5,3. Dit wil zeggen dat het sentiment beter is dan in het tweede kwartaal, maar het ligt nog altijd onder het langjarig gemiddelde. In historisch perspectief wijst een licht negatief saldo vooral op terughoudendheid bij ondernemers en niet op een uitzonderlijk pessimisme. Dit past ook goed bij het beeld van gematigde economische groei en toenemende zorgen.
En die zorgen zijn breed gedeeld. Volgens het CBS ervoer 78% van de ondernemers in het afgelopen jaar meer economische onzekerheid. Geopolitieke ontwikkelingen noemen ze daarbij het vaakst als oorzaak. Ondernemers reageren hierop door flexibeler te werken, hun buffers te versterken en kritischer te investeren. Daarmee verschuift hun focus vaker van groei naar beheersbaarheid.
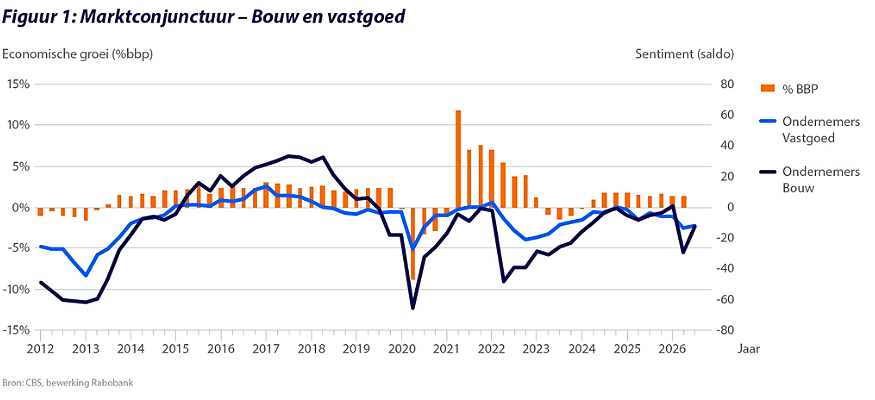
Ondernemers in de bouw- en vastgoedsector oordelen licht negatief over de economische vooruitzichten (zie figuur 1). In juli 2026 lag het ondernemersvertrouwen in de bouwnijverheid op -12,8 en in de verhuur en handel van onroerend goed op -11,8. Tegelijkertijd blijven indicatoren zoals de verwachte orderpositie en personeelssterkte in de bouwnijverheid relatief positief. Er is in de sector dus werk genoeg, maar onzekerheid over kosten, regelgeving, vergunningen en financiering kan investeringsbeslissingen vertragen.
Rente stabiliseert, maar blijft wel langer hoog
De renteontwikkeling blijft een belangrijke factor voor investeringen in bouw en vastgoed. Geopolitieke spanningen, hogere energieprijzen en oplopende inflatierisico's hebben de onzekerheid vergroot. Dat heeft zich afgelopen jaar vertaald in hogere kapitaalmarktrentes. De ECB verhoogde in september de depositorente naar 2,50%. RaboResearch verwacht in december nog een verhoging met 25 basispunten naar 2,75%. Daarmee blijft de rente op korte termijn een rem op kapitaalintensieve investeringen.
Hoewel wij denken dat het de laatste renteverhoging van de ECB is in deze cyclus, is het risico op hogere beleidsrentes de komende maanden hoger dan de kans op lagere beleidsrentes. Maar de onrust rond Frankrijk en de mogelijk negatieve impact van hogere energieprijzen en aangescherpte financieringscondities op de economie beperken wel de speelruimte voor de ECB. Op langere termijn zou de rente weer iets kunnen dalen, maar het verloop blijft afhankelijk van inflatie en economische ontwikkelingen.
Voor vastgoed is vooral de combinatie van inflatie, kapitaalmarktrente en risicoperceptie relevant. Deze factoren werken door in waarderingen, rendementseisen en financieringsruimte. Projecten met stabiele kasstromen, sterke locaties en een goede energieprestatie blijven relatief aantrekkelijk, terwijl projecten met krappe marges kwetsbaarder zijn voor rentebewegingen.
Ook de kostenontwikkeling blijft een aandachtspunt. RaboResearch gaat uit van een inflatie in de Eurozone van 3,2% in 2026 en 3,9% in 2027 en in Nederland van respectievelijk 2,8% en 4%. Hogere energieprijzen werken steeds verder door in de prijzen van producten en diensten. Daarmee blijft de kostendruk voor bouwbedrijven, vastgoedeigenaren en gebruikers oplopen. De ruimte om deze kosten door te berekenen verschilt per onderneming, contract en marktsegment. Dit onderstreept het belang van realistische uitgangspunten, scenarioanalyse en een zorgvuldige verdeling van risico's binnen projecten.
Placeholder: Figuur 2: Renteontwikkeling / verwachting
Koopwoningmarkt: prijzen stijgen gematigder, maar schaarste blijft groot
De koopwoningmarkt is in 2026 afgekoeld, maar niet ontspannen. We verwachten dat bestaande koopwoningen in 2026 gemiddeld 4,2% duurder worden en in 2027 gemiddeld 3,2%. De prijsstijging is daarmee gematigder, maar de structurele schaarste blijft groot. De markt is ondanks geopolitieke onzekerheid en hogere rente veerkrachtiger dan verwacht. Dat betekent nadrukkelijk niet dat er geen impact is. Er wordt bijvoorbeeld ook minder overboden.
Het aanbod is tijdelijk iets ruimer, vooral doordat beleggers veel voormalige huurwoningen verkopen. We verwachten dat deze uitpondgolf vanaf de tweede helft van 2026 geleidelijk afneemt. Toch verdwijnt het extra aanbod op korte termijn niet. Tegelijkertijd beperken personeelstekorten, stikstofproblematiek, netcongestie en langdurige procedures de nieuwbouw van woningen. Meer plannen en vergunningen leiden daardoor niet automatisch tot meer opgeleverde woningen. De woningmarkt blijft een belangrijke bron van vraag naar bouw- en vastgoedactiviteiten. Betaalbaarheid en de financiële haalbaarheid van nieuwbouw bepalen steeds meer welke projecten daadwerkelijk tot uitvoering komen.
Kwartaalbericht Wonen
Lees meer over de ontwikkelingen van de Nederlandse woningmarkt in het artikel 'Markt koelt af door meer aanbod – prijzen stijgen wel licht' van RaboResearch