De vastgoedmarkt toont zich weerbaar doordat de focus bij economische onzekerheid verschuift van waardegroei naar huurgroei, een sterke exploitatie en duurzame langetermijnwaarde.
De vastgoedmarkt toont zich weerbaar doordat de focus bij economische onzekerheid verschuift van waardegroei naar huurgroei, een sterke exploitatie en duurzame langetermijnwaarde.
De vastgoedmarkt is in 2026 minder voorspelbaar dan aan het begin van het jaar werd verwacht. Geopolitieke spanningen, schommelingen in energieprijzen, renteonzekerheid en beleidsvraagstukken beïnvloeden het investeringsklimaat. Toch toont de Nederlandse economie zich veerkrachtig en blijft ook de vastgoedhandel goed op peil. De fundamenten van de Nederlandse vastgoedmarkt staan dan ook stevig. De vraag naar woningen, kwalitatief sterke kantoren, bedrijfsruimten en winkels is groot, terwijl dat aanbod slechts beperkt groeit.
Juist in deze omgeving blijkt de weerbaarheid van de vastgoedmarkt. Tegen een achtergrond van economische onzekerheid en rentestijgingen verschuift de focus van waarde- naar huurgroei. Veranderende omstandigheden versterken ook het belang van de exploitatie, uitvoerbaarheid en langetermijnwaarde. Dat zien we terug in zowel de gebruikersmarkt als de beleggingsmarkt, waarbij partijen kritischer zijn in hun keuzes.
Kwaliteit maakt het verschil op de gebruikersmarkt
Op de gebruikersmarkt bestaan grote tussen deelmarkten. Zo is het woningtekort groot, terwijl er maar beperkt behoefte is aan nieuwbouw van kantoren en winkels. Toch keert één ontwikkeling telkens terug: de zoektocht naar kwaliteit. Juist in een onzekere economische omgeving nemen organisaties huisvestingsbeslissingen zorgvuldiger met meer nadruk op optimalisatie van de bestaande huisvesting dan op uitbreiding of verhuizing. Weerbaarheid uit zich zo in het vermogen om vastgoed flexibel, efficiënt en toekomstbestendig te gebruiken. Ook hierin verschillen deelmarkten. Hier lichten we kort toe hoe ze ervoor staan.
Woningmarkt blijft krap, gezamenlijk inspanning hard nodig
Op de woningmarkt houdt de schaarste aan en vooral het tekort aan betaalbare huurwoningen is een groot punt van zorg. De verkoop van voormalige huurwoningen (uitponding) zorgt weliswaar voor extra koopaanbod, waar koopstarters van kunnen profiteren, maar verkleint tegelijkertijd het huuraanbod en daarmee de keuzemogelijkheden voor huurders.
Ook het gebrek aan doorstroming helpt niet. Ondanks de grote nieuwbouwambities van het Rijk blijft het structurele woningtekort voorlopig aanzienlijk en staat de betaalbaarheid onder druk. Dit leidt tot problemen in de hele woonketen, van huur tot koop en van starter tot senior. Positief is dat het besef groeit dat een gezamenlijke inspanning van overheid, marktpartijen en woningcorporaties nodig is om de woningbouwproductie structureel te verhogen.
Kabinet investeert fors in woningbouw
Het kabinet maakte met Prinsjesdag € 7 miljard vrij voor woningbouw tot en met 2035, onder meer via de Realisatiestimulans, middelen voor grootschalige woningbouwlocaties en de Woningbouwimpuls. Daarnaast moeten fiscale maatregelen en instrumenten voor onder meer middenhuur, transformatie en flexwoningen investeringen en woningbouw versnellen. Een andere belangrijke maatregel is het afschaffen van de ATAD-renteaftrekbeperking voor woningcorporaties in 2028. Dit betekent dat woningcorporaties meer investeringsruimte krijgen voor sociale huur, middenhuur en verduurzaming.
“Drie zaken zijn cruciaal om ook privaat kapitaal aan te trekken: beleidsvoorspelbaarheid, fiscale stabiliteit en voldoende ruimte voor rendement”
Om de woningbouwambities waar te maken, zijn naast publieke middelen en investeringen van corporaties ook private investeringen nodig. Commerciële marktpartijen zien kansen in de krappe woningmarkt, maar menen ook dat de investeringscondities voor particuliere en institutionele beleggers nog maar beperkt verbeteren. Het is positief dat de overdrachtsbelasting voor woningbeleggingen in 2027 naar 7% daalt, maar dit is minder dan waarop de markt had gehoopt. Drie zaken blijven cruciaal om privaat kapitaal aan te trekken: beleidsvoorspelbaarheid, fiscale stabiliteit en voldoende ruimte voor rendement.
Kantorenmarkt: vraag naar duurzaam en goed bereikbaar
Op de kantorenmarkt concentreert de vraag zich rond duurzame gebouwen op goed bereikbare locaties. Hybride werken is inmiddels stevig ingeburgerd. De gevreesde forse afname van het aantal vierkante meters is uitgebleven en verwachten we ook niet meer. Wel zet de verschuiving naar aantrekkelijke, kwalitatief hoogwaardige kantoren door. Daar liggen dan ook kansen voor gerichte nieuwbouw. Verouderde objecten lopen daarentegen een groter risico op leegstand en waardedaling. Dit geldt in het bijzonder voor perifere locaties, waar investeringen in verduurzaming en kwaliteitsverbetering zich moeilijker laten terugverdienen. Daarmee neemt het onderscheid tussen vastgoed dat zich kan aanpassen aan veranderende gebruikerswensen en vastgoed dat daarin achterblijft verder toe.
Bedrijfsruimten- en logistieke markt: meer aandacht voor bestaand vastgoed
Ook in de bedrijfsruimten- en logistieke markt blijven de vooruitzichten positief. De markt is wel minder uitbundig dan in voorgaande jaren, toen er nog heel veel nieuwbouw plaatsvond. De vraag is nu meer genormaliseerd, terwijl plannen vertraging oplopen door stijgende rentes en kosten, maar ook door beperkte netcapaciteit en schaarse bouwgrond. De aandacht verschuift hierdoor steeds vaker naar herontwikkeling, verduurzaming en intensiever gebruik van bestaande panden en terreinen.
“Het efficiënter omgaan met schaarse ruimte, energie en bestaand bezit wordt steeds belangrijker om weerbaar te blijven”
Winkels: schaal, ondernemerschap en functiemenging maken het verschil
De winkelmarkt laat nog altijd een gemengd beeld zien. Grotere binnensteden en complete wijkcentra blijven aantrekkelijk. Minder onderscheidende locaties blijven onder druk staan en het aantal winkels neemt nog altijd af. Dat komt onder meer door verdere toename van online concurrentie en gebrek aan bedrijfsopvolging. Voor fysieke winkelgebieden neemt het belang van gemak en focus op beleving juist steeds verder toe. Hoewel het kabinet herstructurering en transformatie van winkelgebieden blijft ondersteunen, zal de toekomstbestendigheid van veel gebieden vooral afhangen van schaal, lokaal ondernemerschap en functiemenging.
Horeca- en hotelmarkt: vraag blijft, marges krimpen
De horeca- en hotelmarkt profiteert van een aanhoudende vraag naar recreatie, ontmoeting en overnachtingen. Tegelijkertijd staan de marges onder druk door stijgende personeels-, energie- en inkoopkosten. Daarnaast kregen hotels dit jaar te maken met hogere btw op logies. Ondernemerschap, onderscheidend vermogen en operationele efficiëntie worden daardoor steeds belangrijkere voorwaarden voor een rendabele en toekomstbestendige exploitatie.
Beleggingsperspectief: beleggers worden selectiever
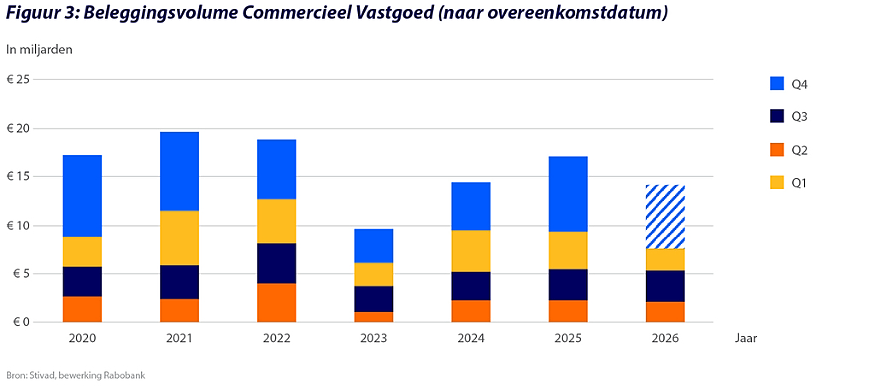
Voor vastgoedbeleggers staat 2026 in het teken van toenemende selectiviteit. De beleggingsmarkt trekt verder aan, met meer transacties en een hoger gerealiseerd volume (zie figuur 3). Tegelijkertijd blijft het investeringsklimaat onzeker door geopolitieke spanningen en onzekerheid over energieprijzen, inflatie en rente. Beleggers kijken daardoor kritischer naar waar zij hun kapitaal inzetten. De nadruk verschuift van waardegroei naar stabiele kasstromen, kwaliteit en risicobeheersing. Vastgoed dat ook onder minder gunstige economische omstandigheden stabiele kasstromen genereert, wint hierdoor aan aantrekkelijkheid. Datzelfde geldt voor toekomstbestendig vastgoed dat aansluit bij veranderende eisen van gebruikers en regelgeving.
Instroom internationaal kapitaal blijft beperkt
Ondanks het sterke jaar voor de beleggingsmarkt blijft de instroom van internationaal kapitaal in 2026 beperkt. Internationale beleggers zijn selectief en kijken kritisch naar het Nederlandse investeringsklimaat. Naast economische ontwikkelingen en rentebewegingen spelen daarbij fiscale wijzigingen, regelgeving en politieke voorspelbaarheid een belangrijke rol. Tegelijkertijd blijven de sterke fundamenten en het structurele tekort aan kwalitatief hoogwaardig vastgoed Nederland aantrekkelijk maken voor langetermijnbeleggers.
Kwaliteit wint, middelmaat verliest
Binnen de investeringsmarkt nemen de verschillen toe. Objecten op sterke locaties met goede energieprestaties en een duidelijke gebruikersvraag blijven aantrekkelijk. Vanwege hun stabielere kasstromen, betere verhuurbaarheid en sterkere marktpositie zijn deze objecten vaak beter bestand tegen economische schommelingen en veranderende marktomstandigheden. Vooral grote beleggers richten zich daarop.
Voor meer lokaal vastgoed en vastgoed dat meer onzekerheid met zich meebrengt zien we dat het perspectief uitdagender is. Maar dat betekent dat er geen kansen liggen. Zo zagen we afgelopen jaar dat veel kantoren door family offices – vermogende particuliere investeerders – werden opgekocht.
Kansen in de bestaande voorraad
Eind 2026 is de renteomgeving onzeker, maar beleggers blijven kansen zien. Hun belangstelling richt zich vooral op huurwoningen, kwalitatief hoogwaardige kantoren, moderne bedrijfsruimten, zorgvastgoed en goed gepositioneerde winkels. Omdat nieuwbouw moeizaam van de grond komt, neemt de aantrekkelijkheid van goede bestaande gebouwen toe. Ook herontwikkeling en renovatie bieden kansen. Investeringen in kwaliteit en verduurzaming kunnen de verhuurbaarheid en het waardebehoud versterken en sluiten bovendien aan bij bredere duurzaamheids- en klimaatdoelstellingen.
Vooruitblik 2027: economie stabiliseert, vraag blijft hoog
In 2027 ontwikkelt de Nederlandse vastgoedmarkt zich naar verwachting verder langs de lijnen van kwaliteit, schaarste en selectiviteit. De economie blijft groeien, maar in een gematigd tempo. De inflatie neemt wat af, terwijl de renteomgeving onzeker blijft. Tegelijkertijd blijft de behoefte aan woningen, duurzame kantoren en moderne bedrijfslocaties groot, wat de investeringsvraag ondersteunt. Omdat het lastig blijft om met nieuwbouw in deze behoefte te voorzien, neemt het belang van het beter benutten, transformeren en verduurzamen van bestaand vastgoed toe.
Ondertussen groeit het besef dat de grote maatschappelijke opgaven rond wonen, verduurzaming en economische ontwikkeling alleen kunnen worden gerealiseerd wanneer publieke en private partijen meer gezamenlijk investeren, zeker op het vlak van woningbouw. Als de geopolitieke situatie beheersbaar blijft en de beleidsmatige voorspelbaarheid toeneemt, kan het vertrouwen in de vastgoedmarkt verder herstellen en ontstaat meer ruimte voor investeringen en gebiedsontwikkeling.
Lees meer over verwachtingen in de deelmarkten:
>Huurwoningmarkt
>Kantorenmarkt
>Bedrijfsruimtemarkt
>Winkelmarkt
>Nichemarkten zorgvastgoed, studentenhuisvesting en hotels