De huurwoningvoorraad groeit onvoldoende mee met het aantal huishoudens, de leegstand is laag en het aandeel huurwoningen daalt licht. Tegelijkertijd krimpt het beschikbare aanbod verder door uitponding, hoge belasting- en regeldruk en moeizame nieuwbouw.
De huurwoningvoorraad groeit onvoldoende mee met het aantal huishoudens, de leegstand is laag en het aandeel huurwoningen daalt licht. Tegelijkertijd krimpt het beschikbare aanbod verder door uitponding, hoge belasting- en regeldruk en moeizame nieuwbouw.
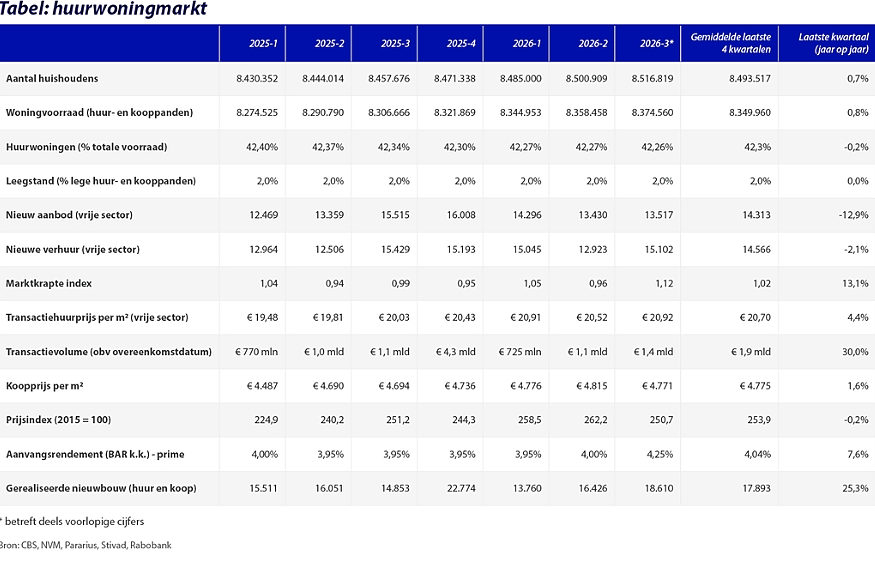
De Nederlandse huurwoningmarktmarkt is in 2026 aanhoudend krap. Het aantal woningen groeit te weinig om de groei van het aantal huishoudens bij te houden. De leegstand blijft schommelen rond 2%. Daardoor ontbreekt een flexibele schil om schommelingen in de vraag op te vangen. Het aandeel huurwoningen (sociaal, middensegment en vrij sector) in de totale voorraad ligt rond 42,3% en daalde de afgelopen drie jaar licht. In absolute zin groeit de huurmarkt wel.
De fundamentele vraag is daarmee sterk, maar vrij aanbod volgt niet. Hogere belasting- en regeldruk zorgen voor lager nettorendement en maken dat veel beleggers huurwoningen uitponden. Tegelijkertijd is nieuwbouw van woningen door een combinatie van regelgeving en beperkte realisatiecapaciteit steeds lastiger.
Vrije sector: huurprijzen stijgen, nieuw aanbod blijft beperkt
In de vrije huursector blijven de huren hoog. De gemiddelde transactiehuur kwam in het derde kwartaal van 2026 uit op € 20,92 per m². Een jaar eerder was dat nog € 20,03. Een stijging van ongeveer 4,4%. Ten opzichte van begin 2025 ligt het niveau ruim 7% hoger.
Het aantal nieuwe verhuringen blijft beperkt. In het derde kwartaal werden ongeveer 15.000 vrijesectorwoningen opnieuw verhuurd. Ter indicatie: in 2022 was dat elk kwartaal nog het dubbele. De afname past bij een markt waarin een deel van de vooral kleinere particuliere beleggers uitpondt. Huurregulering, fiscale behandeling en onzekerheid over toekomstig beleid drukken op de businesscase. Aan de andere kant blijft de vraag naar betaalbare en middeldure huurwoningen door structurele schaarste groot.
De huurwoningmarkt combineert daarmee een gunstige gebruikersmarkt met een lastige investeringsmarkt. Dat vergroot ook de spanning tussen betaalbaarheid voor huurders en een haalbare businesscase voor nieuwe woningen.
Beleggingsperspectief: markt groeit in volume en prijsniveaus
In 2026 werd tot en met Q3 door beleggers voor € 3,2 miljard in woningen belegd (gemeten naar overeenkomstdatum). Een toename van ongeveer 10% ten opzichte van de € 2,9 miljard in dezelfde periode vorig jaar. De gemiddelde transactieprijs van woningen steeg in Q3 2026 naar € 4.771 per vierkante meter, ongeveer 1,6% meer dan in dezelfde periode een jaar eerder.
De stijging van het woningbeleggingsvolume in 2026 kent een combinatie van oorzaken. Het investeringssentiment verbeterde. Er kwam een groter aanbod van omvangrijke woningportefeuilles beschikbaar en nieuwbouwtransacties namen ook fors toe. De verlaging van de overdrachtsbelasting voor woningbeleggers van 10,4% naar 8% per 1 januari 2026 heeft daarbij waarschijnlijk als belangrijke katalysator gewerkt. Het hogere investeringsvolume kan helaas niet alleen worden gezien als groeiend vertrouwen in de huursector. Een substantieel deel van de bestaande woningen wordt immers aangekocht met het doel ze uit te ponden.
Rendementen blijven krap
Het bruto aanvangsrendement voor prime huurwoningen is met de oplopende rentes ook iets gestegen naar circa 4,25%. De combinatie van hoge huurvraag en beperkte leegstand ondersteunt de waarde van kwalitatief goede, duurzaam verhuurbare woningportefeuilles. Tegelijkertijd blijven rendementen krap en zijn beleggers selectiever door rente-, beleids- en realisatierisico’s. Vooral duurzame objecten met voorspelbare kasstromen op sterke locaties blijven aantrekkelijk.
“De verlaging van de overdrachtsbelasting voor woningbeleggers heeft waarschijnlijk als belangrijke katalysator gewerkt”
Vooruitblik 2027: sterke vraag, realisatiekracht bepaalt de groei
Voor 2027 verwachten we dat de huurwoningmarkt structureel krap blijft. De huishoudensgroei en de behoefte aan (vooral betaalbare en middeldure) huurwoningen blijft groot. Ondertussen houdt uitponding aan en wordt nieuwbouw begrensd door onder meer ruimteschaarste, hoge bouwkosten en knelpunten zoals netcongestie, stikstofruimte en bijvoorbeeld ook water (capaciteit van drinkwater en kwaliteit van bodemwater).
In de eerste drie kwartalen van 2026 werden ongeveer 48.800 nieuwe woningen gerealiseerd. Weliswaar iets meer dan de ca 46.500 woningen die in de vergelijkbare periode vorig jaar werden opgeleverd, maar nog steeds ruim onvoldoende om op korte termijn een wezenlijke verruiming van de huurmarkt te verwachten.
Beleidszekerheid is cruciaal
Beleidszekerheid blijft een belangrijke randvoorwaarde. Regels rond huurprijsbescherming, fiscaliteit, tijdelijke verhuur en de rolverdeling tussen corporaties en marktpartijen werken rechtstreeks door in investeringsbeslissingen. Duidelijke en bestendige kaders kunnen investeringen ondersteunen, maar nemen de structurele beperkingen in grond, infrastructuur en ontwikkelcapaciteit niet weg. De groei zal daarom verschillen per regio, prijssegment en type belegger.
Ook regionaal lopen de vooruitzichten uiteen. In groeiregio’s en studentensteden blijft de druk op de huurmarkt doorgaans het grootst, terwijl in perifere en demografisch zwakkere regio’s de vraag selectiever kan zijn.
Combineer betaalbaarheid, duurzaamheid en uitvoerbaarheid
De beste kansen liggen bij projecten en bestaande portefeuilles die betaalbaarheid, duurzaamheid en uitvoerbaarheid combineren. Naast nieuwbouw wordt het beter benutten van de bestaande voorraad belangrijker. Denk aan splitsen, optoppen, transformatie en woonvormen die de doorstroming bevorderen. Voor beleggers en ontwikkelaars verschuift de nadruk daarmee van volumegroei naar kwaliteit, realiseerbaarheid en stabiele kasstromen op de lange termijn.