De Nederlandse kantorenmarkt beweegt in 2026 redelijk solide: lokaal liggen er kansen, maar van breed gedragen groei is geen sprake. De markt is vooral een verplaatsingsmarkt. Dat maakt haar kwetsbaar voor economische onzekerheid, omdat bedrijven hun huisvestingsbeslissingen dan gemakkelijker uitstellen.
De Nederlandse kantorenmarkt beweegt in 2026 redelijk solide: lokaal liggen er kansen, maar van breed gedragen groei is geen sprake. De markt is vooral een verplaatsingsmarkt. Dat maakt haar kwetsbaar voor economische onzekerheid, omdat bedrijven hun huisvestingsbeslissingen dan gemakkelijker uitstellen.
Aantal kantoren stabiel, modern en duurzaam loopt voorop
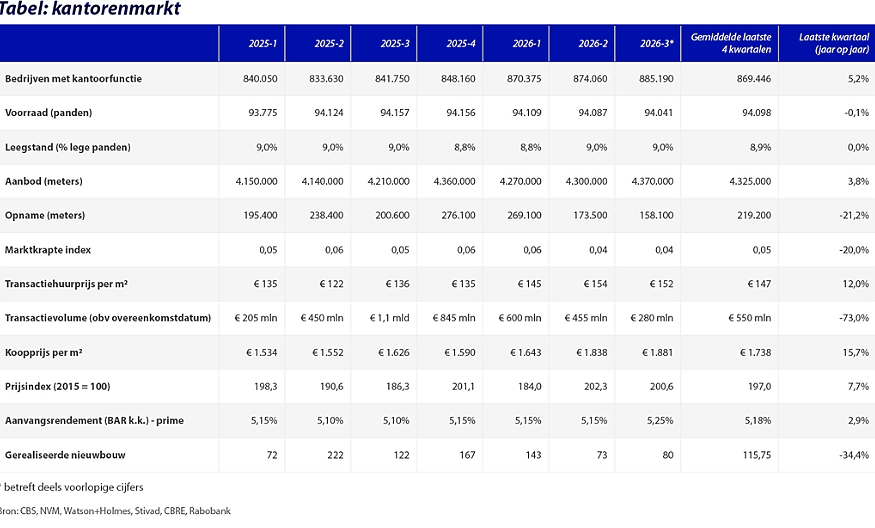
Het aantal bedrijven met een potentieel kantoorhoudende functie is het afgelopen jaar behoorlijk toegenomen (+5%). Het aantal kantoren bleef tegelijkertijd vrijwel stabiel op circa 94.000 panden. De groei van het aantal bedrijven vertaalt zich dus niet automatisch in een evenredige groei van de ruimtevraag. Veel nieuwe bedrijven zijn relatief klein en flexibel georganiseerd. Ook grotere organisaties kijken kritisch naar hun ruimtegebruik. Hybride werken en kostenbeheersing drukken de behoefte aan extra vierkante meters, terwijl de concurrentie om personeel juist vraagt om een aantrekkelijke werkomgeving. Daardoor verschuift de vraag eerder naar betere kantoren dan naar meer kantoorruimte. Eisen aan kwaliteit, bereikbaarheid, duurzaamheid en voorzieningen worden belangrijker.
“De vraag verschuift eerder naar betere kantoren dan naar meer kantoorruimte. Eisen aan kwaliteit, bereikbaarheid, duurzaamheid en voorzieningen worden belangrijker”
Hierdoor worden de verschillen binnen de kantorenmarkt groter. Moderne, duurzame kantoren op goed bereikbare locaties presteren relatief goed, terwijl een groot deel van de overige markt weinig beweging laat zien. Op sommige locaties sluit het aanbod steeds minder goed aan op de vraag, bijvoorbeeld door een matige bereikbaarheid, grote incourante gebouwen of een forse verduurzamingsopgave. Daar kan renovatie of herpositionering nodig zijn. Waar de locatie en het gebouw zich daarvoor lenen, kan transformatie naar woningen een alternatief zijn.
Opname valt terug, aanbod loopt licht op
In het derde kwartaal van 2026 kwam de kantooropname uit op circa 158.100 m². Dat is flink minder dan in de voorgaande kwartalen en ruim 20% minder dan in dezelfde periode van 2025. De terugval past bij de economische onzekerheid, waardoor bedrijven huisvestingsbeslissingen gemakkelijker uitstellen. Tegelijkertijd kent het derde kwartaal vaker een dip in de opname, waarna de marktactiviteit in het vierde kwartaal weer kan aantrekken. De komende maanden moeten daarom uitwijzen in hoeverre sprake is van een meer structurele afzwakking van de vraag.
Het beschikbare aanbod liep in het derde kwartaal op naar 4,37 miljoen m², bijna 4% meer dan een jaar eerder. Vooral bij kantoren groter dan 5.000 m² nam het aanbod toe. Het aandeel leegstaande kantoorpanden bleef met circa 9% op jaarbasis redelijk stabiel. Gemeten als percentage van het totale kantooroppervlak steeg de leegstand slechts licht, van 5,5% naar 5,6%. Landelijk blijft de leegstand daarmee redelijk stabiel, al zijn de verschillen tussen locaties aanzienlijk.
De mediane huurprijs steeg in het derde kwartaal naar circa € 152 per m² per jaar, bijna 12% meer dan een jaar eerder. Dit betekent niet dat de huren over de hele linie met 12% zijn gestegen. De mediaan wordt mede bepaald door de kwaliteit en locatie van de kantoren waarin transacties plaatsvinden. Vooral hoogwaardige kantoren op centrale locaties realiseren hogere huren. Zo liep de tophuur in Amsterdam op tot circa € 625 per m² per jaar.
Beleggingsmarkt selectief, rente zorgt voor onzekerheid
In de eerste drie kwartalen van 2026 bedroeg het transactievolume van kantoorbeleggingen, gemeten naar overeenkomstdatum, circa € 1,4 miljard. Dat is bijna een kwart minder dan in dezelfde periode van 2025. De activiteit op de beleggingsmarkt blijft daarmee achter bij vorig jaar. De mediane koopprijs kwam in het derde kwartaal uit op circa € 1.881 per m², ruim 10% meer dan een jaar eerder. Ten opzichte van het tweede kwartaal stabiliseerde de prijs echter. Dat past bij de recente stijging van de rente, die de ruimte voor verdere prijsstijging beperkt.
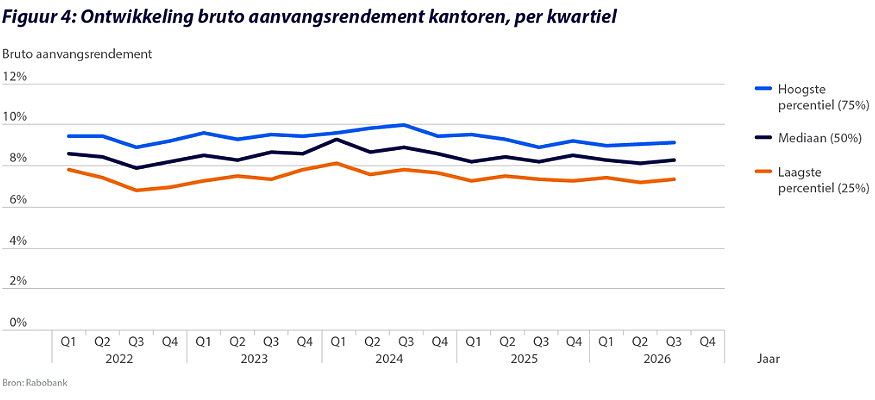
Ook de bruto aanvangsrendementen (BAR) wijzen op een onzekerder beeld dan in eerdere kwartalen. Figuur 4 laat zien dat de mediane BAR na de piek rond 2024 is gedaald en in 2026 vooralsnog stabiliseert rond 8,25%. De verschillen binnen de markt blijven daarbij groot. Bovendien worden zowel de mediane koopprijs als de BAR beïnvloed door de samenstelling van de transacties.
Beleggers blijven daarbij selectief. De belangstelling richt zich vooral op goed verhuurde kantoren op sterke locaties, met moderne voorzieningen en stabiele huurinkomsten. Particuliere beleggers en family offices zijn relatief actief, terwijl grote institutionele beleggers, zoals pensioenfondsen en verzekeraars, vooralsnog terughoudender zijn.
Kwaliteit en locatie blijven doorslaggevend
De verschillen in de gebruikersmarkt werken door in de waarde en verhandelbaarheid van kantoren. Bij minder courante objecten hangt het perspectief sterk af van de verhuursituatie en de mogelijkheden voor renovatie of herpositionering. Daarbij wordt ook de energieprestatie van gebouwen steeds belangrijker. Kantoren met een grote verduurzamingsopgave vragen extra investeringen om aantrekkelijk en toekomstbestendig te blijven. Als zulke investeringen de kwaliteit en verhuurbaarheid verbeteren, kan dat ruimte bieden voor hogere huren en daarmee ook positief doorwerken in de waarde. Ligging, flexibiliteit, energieprestatie en de mogelijkheden om het gebouw te verbeteren blijven daarbij doorslaggevend.
Vooruitblik 2027: kwaliteitsvraag houdt aan
Voor 2027 verwachten we dat de kantorenmarkt in grote lijnen stabiel blijft. Economische groei ondersteunt de vraag naar kantoorruimte, maar bedrijven blijven kritisch op de huisvestingskosten en het aantal benodigde vierkante meters. Een sterke groei van de totale ruimtevraag ligt daarom niet voor de hand. De focus verschuift verder naar goed bereikbare, energiezuinige kantoren die samenwerking ondersteunen en medewerkers aanspreken.
Voor toplocaties en hoogwaardige gebouwen biedt dit ruimte voor verdere huurgroei en nieuwe investeringen. Voor het brede middensegment verwachten we een overwegend stabiele ontwikkeling. Om gebouwen verhuurbaar te houden, moeten eigenaren blijven investeren in kwaliteit en duurzaamheid. Een kwetsbare positie ontstaat pas wanneer meerdere factoren samenkomen: een zwakke locatie, functionele veroudering, lokaal overaanbod én hoge investeringskosten. In dat geval kan de afstand tot de markt geleidelijk groter worden.
Niet uitbreiden, maar verbeteren
Omdat de gemiddelde ruimtebehoefte niet toeneemt, ligt de opgave vooral in het vernieuwen van de bestaande voorraad en minder in het uitbreiden ervan. Nieuwbouw blijft kansrijk op locaties waar schaarste bestaat, maar hoge bouwkosten en rendementseisen beperken de haalbaarheid. Vernieuwing zal daarom vooral plaatsvinden via renovatie en herontwikkeling van bestaande kantoren, terwijl kansarme gebouwen via transformatie aan de kantorenvoorraad kunnen worden onttrokken. De opgave voor 2027 is daarmee niet om zoveel mogelijk nieuwe meters toe te voegen, maar om de bestaande voorraad beter te laten aansluiten op de veranderende vraag.
Lees meer over verwachtingen voor de andere deelmarkten:
>Huurwoningmarkt
>Bedrijfsruimtemarkt
>Winkelmarkt
>Nichemarkten zorgvastgoed, studentenhuisvesting en hotels