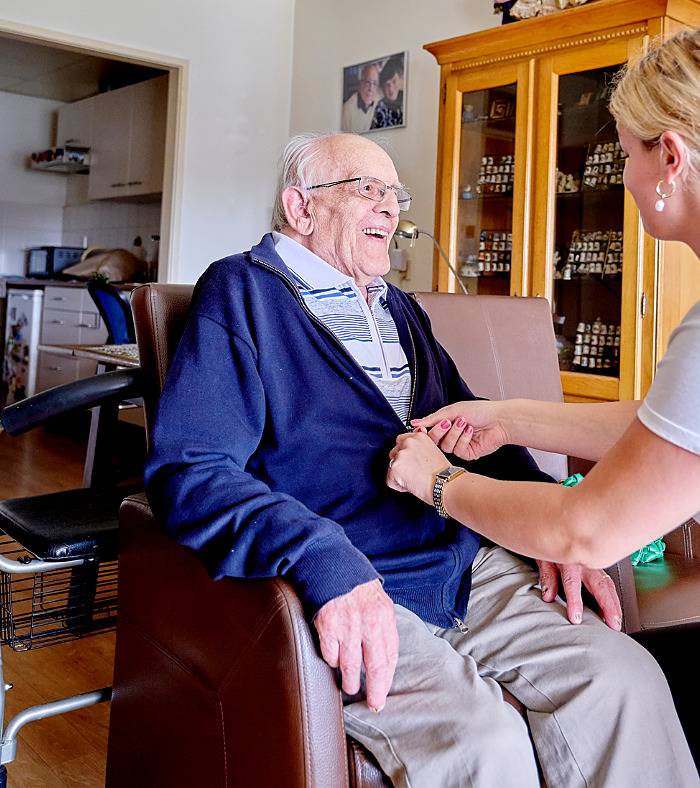
In zorgvastgoed, studentenhuisvesting en hotels & leisure blijft de vraag groot, maar zijn er ook uitdagingen. Bij zorgvastgoed kan een tekort aan personeel de exploitatie en het gebruik van vastgoed beperken. Bij studentenhuisvesting wringt het tussen betaalbare huren en een rendabele investering. Bij hotels bepaalt de exploitatiemarge hoeveel ruimte beschikbaar is voor investeringen, huisvesting en verduurzaming.
In zorgvastgoed, studentenhuisvesting en hotels & leisure blijft de vraag groot, maar zijn er ook uitdagingen. Bij zorgvastgoed kan een tekort aan personeel de exploitatie en het gebruik van vastgoed beperken. Bij studentenhuisvesting wringt het tussen betaalbare huren en een rendabele investering. Bij hotels bepaalt de exploitatiemarge hoeveel ruimte beschikbaar is voor investeringen, huisvesting en verduurzaming.
Een gezonde exploitatie wordt daarmee steeds belangrijker voor de aantrekkelijkheid van het vastgoed. Vastgoed met een passend concept, een professionele exploitant en voldoende ruimte voor noodzakelijke investeringen blijft aantrekkelijk. Objecten waarbij gebruik, inkomsten en kosten onvoldoende op elkaar aansluiten, zijn daarentegen kwetsbaar, ook als de onderliggende vraag sterk is.
Zorgvastgoed: tussen groeiende zorgvraag en beperkte uitvoeringskracht
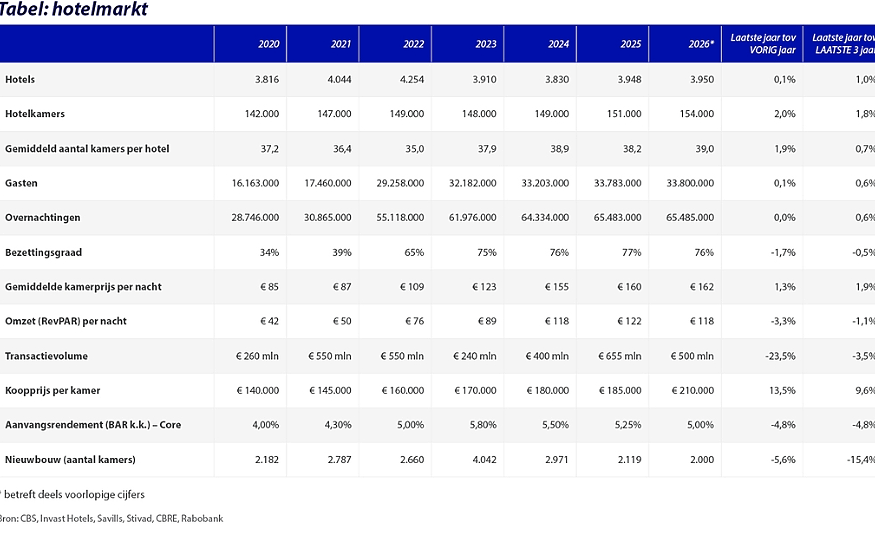
De vraag naar passende woon- en zorgvormen voor ouderen groeit en verandert. Het aantal ouderen neemt toe en juist binnen deze groep groeit de behoefte aan persoonlijke ondersteuning en intensieve zorg. Omdat ouderen langer zelfstandig wonen, groeit de behoefte aan geclusterde ouderenwoningen, woonzorgconcepten en eerstelijnszorg in de wijk. Deze voorzieningen moeten niet alleen geschikt zijn voor bewoners, maar ook een efficiënte inzet van schaars zorgpersoneel ondersteunen. De grote beleidsmatige opgave voor ouderenhuisvesting bevestigt dat geclusterde en zorggeschikte woningen de komende jaren verder moeten worden opgeschaald.
Personeelstekorten vormen daarbij steeds vaker een beperking voor de exploitatie. Nieuwe gebouwen vergroten de beschikbare vastgoedcapaciteit, maar leveren pas daadwerkelijk extra zorgcapaciteit op als ook voldoende personeel en structurele financiering van de zorg beschikbaar zijn. Vooral bij intramurale zorg bepaalt de exploitatie mede hoeveel capaciteit daadwerkelijk kan worden benut. Geclusterde woonvormen kunnen zorg en ondersteuning doelmatiger organiseren, maar nemen de druk op de zorgverlening niet weg.
Tegelijkertijd veroudert een deel van de bestaande voorraad. Veel gebouwen sluiten functioneel en energetisch onvoldoende aan op zwaardere zorg, kleinschaliger wonen en moderne comforteisen. Renovatie is niet altijd rendabel, en hoge bouwkosten, schaarse locaties en lange procedures maken vervangende nieuwbouw lastig. Bij eerstelijnszorg speelt ook de spanning tussen oplopende huisvestingslasten en gereguleerde inkomsten.
Ook onder beleggers blijft de belangstelling voor zorgvastgoed groot. Er is voldoende kapitaal beschikbaar, maar het aantal hoogwaardige nieuwbouwprojecten en geschikte ontwikkellocaties blijft achter. Daardoor wordt de groei van investeringen vooral geremd door het beperkte aanbod van investeerbare projecten en de beperkte uitvoeringskracht, en minder door een gebrek aan interesse van beleggers.
Dit vraagt om samenwerking tussen zorginstellingen, corporaties en beleggers. Zorginstellingen zetten hun beschikbare middelen bij voorkeur in voor de zorgverlening, corporaties kunnen bijdragen aan betaalbare ouderenhuisvesting en beleggers zoeken vooral naar toekomstbestendige woonzorgconcepten met een gezonde exploitatie en een duurzaam verhuurperspectief. Kansen liggen vooral op locaties waar wonen, zorg en voorzieningen logisch samenkomen. Zorgvastgoed wordt daarmee steeds relevanter. Niet de vraag naar zorg of de beschikbaarheid van kapitaal, maar vooral de uitvoeringskracht bepaalt het tempo waarin deze behoefte kan worden vertaald naar nieuw en beter vastgoed.
Studentenhuisvesting: tekort blijft groot, maar markt verandert
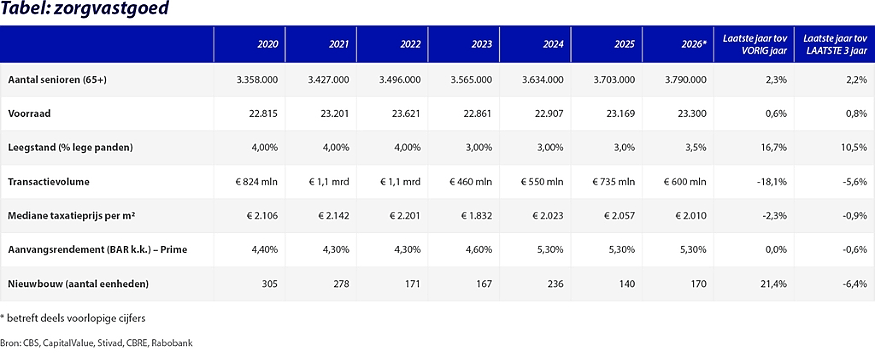
Het tekort aan studentenhuisvesting blijft groot, maar de ontwikkeling van de vraag wordt minder vanzelfsprekend. De studentenpopulatie neemt inmiddels af en beleid rond internationalisering kan de instroom van studenten uit het buitenland verder beïnvloeden. De gevolgen verschillen per studentenstad en zijn groter in steden waar internationale studenten een belangrijk deel van de vraag vormen.
Als de studentenaantallen afnemen, verdwijnt het woningtekort daarmee nog niet. Het huidige tekort bedraagt nog circa 20.200 woningen en hoewel jaarlijks nieuwe studentenwoningen worden toegevoegd, blijft uitbreiding van de voorraad nodig. De samenstelling van het aanbod verandert ondertussen. Zelfstandige woonruimten zijn vaak eenvoudiger te financieren en te beheren, maar vragen meer ruimte en zijn doorgaans duurder. Kamers met gedeelde voorzieningen kunnen meer studenten huisvesten en beter aansluiten bij beperkte woonbudgetten, maar vragen intensiever beheer. Campusgebieden kunnen schaalvoordelen, professioneel beheer en voorzieningen combineren, mits gemeenten, onderwijsinstellingen en huisvesters samenwerken. Dergelijke grootschalige concepten zijn vooral het terrein van corporaties en institutionele beleggers en bieden minder mogelijkheden voor kleinere particuliere beleggers.
Onder institutionele beleggers neemt de belangstelling voor studentenhuisvesting juist toe. De structurele schaarste, hoge bezettingsgraden en het langetermijnperspectief maken het segment aantrekkelijk, maar gereguleerde huren, hoge ontwikkelkosten en beleidsrisico's beperken de investeringsruimte. Bestaande, goed functionerende complexen op sterke studentenlocaties blijven daardoor aantrekkelijk. Ook nieuwbouw biedt kansen, maar is door hoge kosten, regelgeving en locatiebeperkingen moeilijk rendabel te realiseren. Studentenhuisvesting blijft daarmee een interessant beleggingssegment, maar vraagt door veranderende studentenaantallen en lokale verschillen om meer selectiviteit dan voorheen.
Hotels & leisure: gezonde bezetting, uitdagende marges
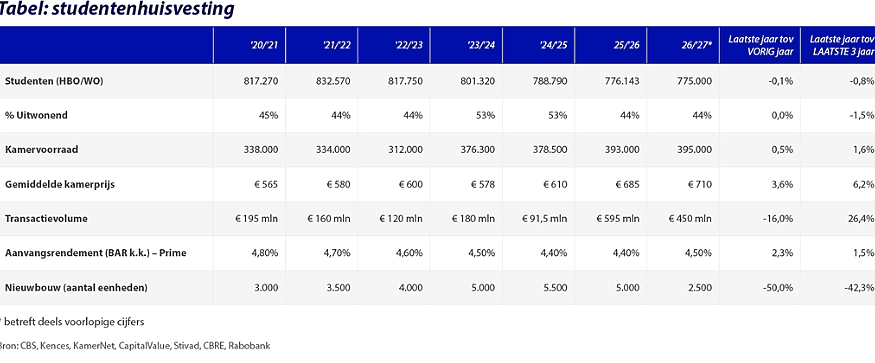
De hotelmarkt kent een veerkrachtige onderliggende vraag, maar de resultaten staan onder druk. Meer bezoekers en hogere consumentenprijzen leiden niet automatisch tot betere resultaten voor exploitanten. Uiteindelijk draait het om de combinatie van bezetting, kamerprijzen en kosten. Personeelskosten, energie, belastingen en distributiekosten bepalen hoeveel ruimte overblijft voor huur, financiering en nieuwe investeringen. In 2026 speelt daarbij ook de hogere btw op overnachtingen een belangrijke rol.
Hotels die hogere kosten kunnen doorberekenen zonder veel bezetting te verliezen, zijn beter in staat hun marges op peil te houden. Bij exploitanten met weinig prijsruimte komen deze sneller onder druk. De prestaties verschillen daarbij sterk per locatie en type hotel. Grote stedelijke en toeristische markten profiteren van een brede bezoekersstroom, terwijl kustlocaties en andere toeristische regio's sterker afhankelijk zijn van leisure en daardoor vaker seizoensgevoelig zijn. Buiten de sterkste stedelijke en toeristische markten wordt een onderscheidend concept belangrijker om gedurende het jaar voldoende bezetting te realiseren. De winstgevendheid staat sectorbreed onder druk.
Voor beleggers wordt een gezonde en weerbare exploitatie daardoor steeds belangrijker. De hotelbeleggingsmarkt blijft selectief en internationale beleggers kijken kritisch naar rendement, fiscale omstandigheden en operationele risico's. De belangstelling richt zich vooral op toekomstbestendige hotels met stabiele kasstromen en op objecten waar via renovatie, verduurzaming of herpositionering waarde kan worden toegevoegd. Beperkte nieuwbouw ondersteunt de positie van kwalitatief goed bestaand hotelvastgoed, maar biedt geen bescherming tegen een zwakke exploitatie. Locatie, concept, kwaliteit van de exploitant en kostenbeheersing bepalen daarmee in belangrijke mate de vastgoedwaarde.
Vooruitblik 2027: meer kansen voor toekomstbestendige concepten
Voor 2027 verwachten we dat de vraag in de drie nichemarkten groot blijft, maar de verschillen tussen locaties en concepten worden belangrijker. Die vraag vertaalt zich slechts gedeeltelijk in nieuw vastgoed. Beschikbare locaties, vergunningen, financieringskosten en exploitatiecapaciteit blijven belangrijke belemmeringen. De nieuwbouwproductie zal daardoor waarschijnlijk achterblijven bij de maatschappelijke en economische behoefte.
Beleid en regelgeving hebben grote invloed. Regels rond zorgfinanciering, huren, internationalisering, fiscaliteit en verduurzaming werken direct door in exploitatie en rendement. Meer beleidszekerheid kan investeringen ondersteunen, maar neemt beperkingen rond locaties, personeel en ontwikkelcapaciteit niet weg. De nichemarkten blijven daarmee interessante kansen bieden, maar vooral op locaties en in concepten waar een structurele vraag samengaat met een gezonde exploitatie en een rendabele investering.
Lees meer over de verwachtingen in de andere deelmarkten:
>Huurwoningmarkt
>Kantorenmarkt
>Bedrijfsruimtemarkt
>Winkelmarkt
Of ga naar:
> Hoofdstuk 1 | Weerbaarheid in bouw & vastgoed
> Hoofdstuk 2 | Macro-economisch perspectief