De vraag naar winkels groeit. De beleggingsinteresse trekt aan door de blijvende rol van fysieke winkels naast online verkoop, met een focus op kwalitatief vastgoed op sterke locaties en in aantrekkelijke verzorgingsgebieden.
De vraag naar winkels groeit. De beleggingsinteresse trekt aan door de blijvende rol van fysieke winkels naast online verkoop, met een focus op kwalitatief vastgoed op sterke locaties en in aantrekkelijke verzorgingsgebieden.
Winkelmarkt blijft veerkrachtig, voorraad krimpt verder
De Nederlandse detailhandel groeit in 2026 door, ondanks de economische onzekerheid. In het tweede kwartaal lag de omzet 3,1% hoger dan een jaar eerder en ook in het derde kwartaal zette de groei door. Vooral de non-foodsector ontwikkelt zich sterk: de omzet groeit daar met circa 3,5%, tegenover 2,5% bij winkels in voedings- en genotmiddelen. Ook online blijft de omzet groeien. Opvallend is dat retailers die fysieke en online verkoop combineren met ruim 7% de sterkste online omzetgroei realiseren. De fysieke winkel verliest daarmee niet vanzelfsprekend aan betekenis, maar krijgt binnen de combinatie van fysiek en online winkelen wel een andere rol. Naast verkoop worden service, afhalen, merkbeleving en klantcontact belangrijker.
Meer detaillisten, maar ook meer leegstaande winkels
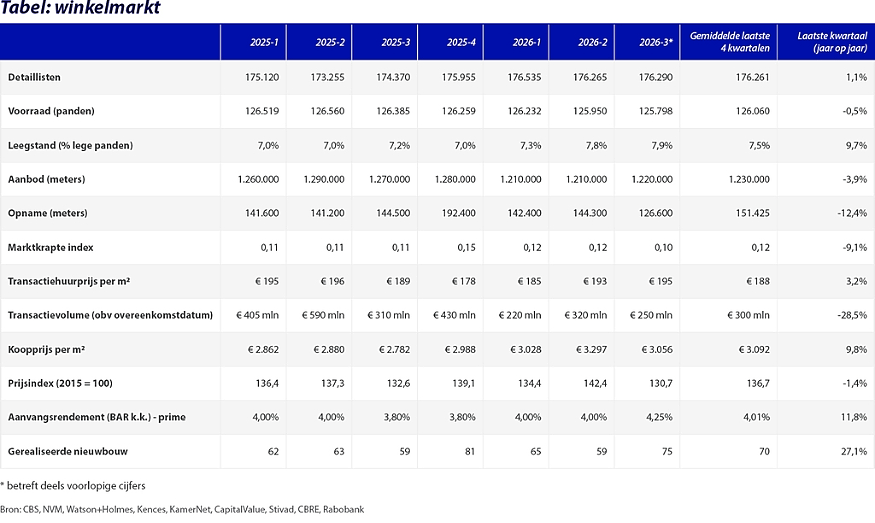
Het aantal actieve detaillisten kwam in het derde kwartaal uit op ruim 176.000, ongeveer 1,1% meer dan een jaar eerder. Tegelijkertijd nam het aantal winkelpanden af. Meer ondernemers betekent dus niet automatisch meer vraag naar fysieke winkelruimte. Ondernemers hebben bovendien te maken met hoge personeels-, huur- en exploitatiekosten. Vooral kleinere ondernemers zijn hiervoor gevoelig en hebben ook vaker te maken met bedrijfsopvolging. Het ondernemersvertrouwen in de detailhandel verbeterde ten opzichte van een jaar eerder, maar was aan het begin van het derde kwartaal nog licht negatief.
De leegstandsontwikkeling geeft een gemengd beeld. In het derde kwartaal van 2026 stond circa 7,9% van de verkooppunten leeg, tegenover 7,2% een jaar eerder. Gemeten naar winkelvloeroppervlak lag de leegstand rond 6%, iets lager dan een jaar eerder. De leegstand neemt in aantallen dus toe, maar niet in vierkante meters. Dat duidt erop dat de toename zich vooral bij kleinere verkooppunten voordoet. Bij de leegstandscijfers naar verkooppunten tellen overigens niet alleen winkels mee, maar ook andere publieksgerichte functies, waaronder horeca.
Grote verschillen tussen winkelgebieden
De landelijke leegstand verhult grote lokale verschillen. In de centrumgebieden van steden met 50.000 tot 100.000 inwoners lag de leegstand, gemeten naar het aantal verkooppunten in de Locatus-database, in het derde kwartaal rond 13%. In de centra van de grootste steden was dat circa 7% (zie figuur 6). Ook binnen deze groep zijn de verschillen aanzienlijk: in Amsterdam, Utrecht en Leiden bleef de leegstand onder 5%, terwijl deze in Arnhem en Dordrecht boven 10% lag. Kleine en grote wijkcentra en grootschalige winkelconcentraties, waaronder woonboulevards, kwamen uit op circa 6% tot 7%.
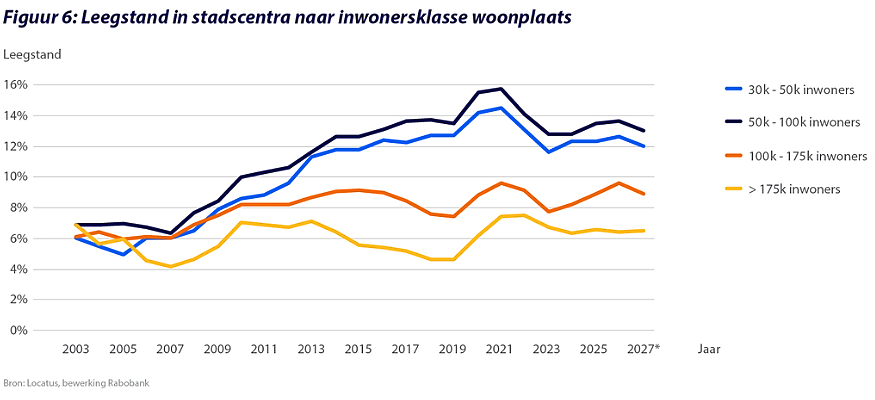
Een aanhoudend hoge leegstand wijst erop dat de omvang of samenstelling van het lokale aanbod onvoldoende aansluit op de vraag. De oorzaken verschillen per winkelgebied, van concurrentie door online verkoop of nabijgelegen winkelgebieden tot veranderende bezoekmotieven, demografische ontwikkelingen en een minder aantrekkelijke winkelstructuur. De aanpak vraagt dan ook om lokaal maatwerk. In sommige centrumgebieden is concentratie van het winkelaanbod wenselijk, eventueel in combinatie met wonen, horeca, maatschappelijke voorzieningen en dienstverlening. Elders kunnen een betere bereikbaarheid, parkeermogelijkheden of verblijfskwaliteit helpen om het winkelgebied te versterken. De oplopende leegstand naar aantallen verkooppunten wijst daarmee niet op een brede terugval van de winkelmarkt, maar laat wel zien dat de herstructurering van kwetsbare winkelgebieden nog niet is voltooid.
Opname valt terug in derde kwartaal, aanbod blijft stabiel
In het derde kwartaal namen bedrijven circa 126.600 m² winkelruimte op, het laagste metrage in twee jaar tijd. De marktactiviteit is daarmee afgenomen. Van een brede terugval van de vraag lijkt vooralsnog echter geen sprake. Op sterke locaties blijft vraag naar winkelruimte, maar de uitbreidingsvraag is niet sterk genoeg om alle winkelgebieden daarvan te laten profiteren.
Het beschikbare aanbod lag in het derde kwartaal tussen 1,2 en 1,3 miljoen m². Ten opzichte van een jaar eerder is het aanbod licht gedaald en ook in de afgelopen kwartalen veranderde het weinig. Winkelruimte die niet meer aansluit op de vraag kan door functiewijziging of herontwikkeling uit de markt verdwijnen. Een stabiel of dalend aanbod betekent daardoor niet automatisch dat de winkelmarkt krapper wordt.
De mediane huurprijs bedroeg in het derde kwartaal circa € 195 per m² per jaar, ongeveer 3% meer dan een jaar eerder. Van een brede versnelling van de huurprijzen is daarmee geen sprake. Op sterke locaties met veel passanten, een duidelijke verzorgingsfunctie en een passend winkel- en voorzieningenaanbod is meer ruimte voor huurgroei. Op minder sterke locaties blijven incentives, flexibele contracten en investeringsbijdragen belangrijk om nieuwe gebruikers aan te trekken.
Winkelvoorraad krimpt en verandert van samenstelling
De fysieke winkelvoorraad blijft geleidelijk krimpen. Medio 2026 telde Nederland volgens CBS ongeveer 125.000 winkels, circa 0,5% minder dan een jaar eerder. Ook over een langere periode neemt zowel het aantal verkooppunten als het winkelvloeroppervlak in de niet-dagelijkse detailhandel af. Het winkelvloeroppervlak in de dagelijkse detailhandel groeit daarentegen nog licht. Boodschappencentra en andere locaties met een sterke dagelijkse verzorgingsfunctie hebben daardoor een andere uitgangspositie dan gebieden die sterk afhankelijk zijn van niet-dagelijkse winkels.
Ook de samenstelling van het winkelbestand verandert. Het aantal zelfstandige ondernemingen neemt sneller af dan het aantal filiaalbedrijven. Een stijgende filialiseringsgraad betekent daardoor niet automatisch dat ketens sterk uitbreiden, maar kan ook het gevolg zijn van het sneller verdwijnen van zelfstandige ondernemers. Voor winkelgebieden is die ontwikkeling relevant: filiaalbedrijven zorgen voor herkenbaarheid en trekkracht, terwijl zelfstandigen bijdragen aan onderscheidend vermogen en lokale binding. Het verlies van zelfstandigen kan daarmee de variatie en aantrekkelijkheid van een centrum verminderen, ook wanneer de totale leegstand beheersbaar blijft.
Vernieuwing vooral binnen de bestaande voorraad
In nieuwe woongebieden ontstaat door woningbouw ook behoefte aan winkels en andere voorzieningen. Voor de totale winkelvoorraad is de toevoeging van nieuwe winkels echter beperkt. De belangrijkste vernieuwingsopgave ligt daarom binnen de bestaande winkelgebieden. Hergebruik, samenvoeging, verduurzaming en herontwikkeling kunnen gebouwen en gebieden beter laten aansluiten op de veranderende vraag.
Waar structureel te veel winkelruimte aanwezig is, kan functieverandering helpen om de winkelstructuur aantrekkelijker te maken. Bouwkosten, netcongestie en gemeentelijke procedures kunnen zulke investeringen vertragen. Welke aanpak kansrijk is, hangt sterk af van de lokale situatie en de toekomstige functie van het winkelgebied.
Beleggingsmarkt blijft selectief
Op de beleggingsmarkt blijft de activiteit beperkt. In de eerste drie kwartalen van 2026 werd circa € 800 miljoen in winkelvastgoed geïnvesteerd. Vooral de eerste twee kwartalen waren duidelijk zwakker dan in dezelfde periode een jaar eerder. Het transactievolume van winkelvastgoed kan echter sterk fluctueren door enkele grote transacties in winkelcentra of vastgoedportefeuilles. Het lagere volume wijst daarom niet automatisch op een brede afname van de investeringsbereidheid.
De mediane koopprijs van winkelvastgoed kan eveneens sterk schommelen door de samenstelling van de transacties. In het derde kwartaal lag deze op circa € 3.056 per m², iets boven het gemiddelde van € 2.975 per m² over de afgelopen twee jaar. Het bruto aanvangsrendement voor prime winkelvastgoed liep ondertussen licht op naar circa 4,25%. De stijging van het aanvangsrendement geeft aan dat beleggers voor het topsegment een wat hoger rendement verlangen, wat past bij de hogere rente.
De belangstelling verschilt sterk per type winkelvastgoed. Beleggers richten zich vooral op goed verhuurde winkels en winkelcentra met een sterke verzorgingsfunctie, stabiele huurinkomsten en beperkte investeringsrisico's. Supermarkten, dominante wijk- en buurtcentra en goed gepositioneerde winkelcentra passen relatief goed in dit profiel. Bij vastgoed met veel leegstand, een zwakke lokale vraag of een omvangrijke herontwikkelings- of verduurzamingsopgave is de belangstelling beperkter. Ook liggen de prijsverwachtingen van kopers en verkopers daar vaker uiteen.
Vooruitblik 2027: stabiele markt, verschillen blijven groot
Voor 2027 verwachten we dat de winkelmarkt in grote lijnen stabiel blijft. Gematigde economische groei ondersteunt de consumentenbestedingen, maar consumenten blijven kritisch op hun uitgaven. De detailhandelsomzet kan daardoor verder groeien zonder dat dit zich vertaalt in een grotere behoefte aan winkelruimte. Ook de verdere groei van online verkoop beperkt de behoefte aan extra winkelmeters.
De opgave ligt daarmee vooral in het versterken van bestaande winkelgebieden. Dat geldt in het bijzonder voor middelgrote stadscentra en stadsdeelcentra die al langere tijd met relatief hoge leegstand kampen. Waar het winkelaanbod structureel groter is dan de lokale vraag, blijven concentratie en herontwikkeling nodig. Voor winkelgebieden met een duidelijke verzorgingsfunctie, goede bereikbaarheid en een aantrekkelijk verblijfs- en voorzieningenaanbod zijn de vooruitzichten gunstiger.
Lees meer over verwachtingen in de andere deelmarkten:
>Huurwoningmarkt
>Kantorenmarkt
>Bedrijfsruimtemarkt
>Nichemarkten zorgvastgoed, studentenhuisvesting en hotels