Na een periode van opvallend sterke groei kent de Nederlandse bedrijfsruimtemarkt in 2026 minder dynamiek. Van een brede vraaguitval is echter geen sprake. Het aanbod neemt toe, maar sluit niet altijd aan op wat bedrijven zoeken. Vooral op goed bereikbare locaties met voldoende energiecapaciteit blijft passende bedrijfsruimte schaars.
Na een periode van opvallend sterke groei kent de Nederlandse bedrijfsruimtemarkt in 2026 minder dynamiek. Van een brede vraaguitval is echter geen sprake. Het aanbod neemt toe, maar sluit niet altijd aan op wat bedrijven zoeken. Vooral op goed bereikbare locaties met voldoende energiecapaciteit blijft passende bedrijfsruimte schaars.
Vraag houdt stand, aanbod loopt op
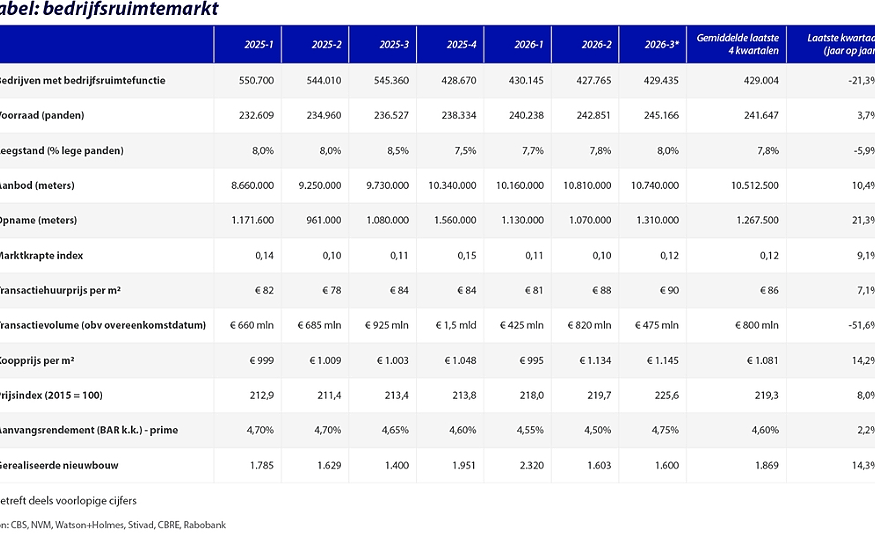
De opnamecijfers van 2026 laten zien dat de vraag aanhoudt. In de eerste drie kwartalen van 2026 werd 3,5 miljoen m² bedrijfsruimte opgenomen, tegenover 3,2 miljoen m² in dezelfde periode een jaar eerder. De toename komt voor een belangrijk deel voor rekening van het derde kwartaal, waarin circa 20% meer vierkante meters werd opgenomen dan een jaar eerder. Toch is het beeld gemengd. De economische uitgangspositie van veel bedrijven is gunstig, maar hoge energieprijzen en economische onzekerheid kunnen investerings- en huisvestingsbeslissingen afremmen.
De vraag naar kleine en middelgrote bedrijfsruimten blijft vooralsnog op peil, mede door lokale ondernemers en maakbedrijven. De trend naar kortere en minder kwetsbare productieketens ondersteunt de vraag naar productieruimte. Voor grootschalige productie zijn de groeimogelijkheden in Nederland beperkter: hoge kosten, schaarse ruimte en knelpunten rond energie en stikstof remmen nieuwe ontwikkelingen.
“In de logistiek neemt de markt na een periode van snelle groei en veel nieuwbouw gas terug"
In de logistiek neemt de markt na een periode van snelle groei en veel nieuwbouw gas terug. Gebruikers zijn voorzichtiger met nieuwe huisvestingsbeslissingen en hebben door het ruimere aanbod meer keuze. Dit wijst eerder op een normalisering van de markt dan op het structureel wegvallen van de vraag. Op middellange termijn blijft Nederland aantrekkelijk als logistieke toegangspoort tot Europa. De vraag concentreert zich daarbij steeds meer op gevestigde logistieke regio’s, functionele gebouwen en locaties met voldoende energiecapaciteit.
Energiecapaciteit bepaalt steeds vaker de bruikbaarheid
De beschikbare stroomcapaciteit wordt voor veel bedrijven een steeds belangrijker aandachtspunt, vooral bij uitbreiding en nieuwbouw. Ook bij bestaande bedrijfsruimte kan de stroomaansluiting een beperking vormen. Een pand kan daardoor op papier beschikbaar zijn, maar in de praktijk onvoldoende bruikbaar als de benodigde stroomcapaciteit ontbreekt en uitbreiding van de aansluiting niet op korte termijn mogelijk is.
Ook bereikbaarheid, gebouwkwaliteit, verduurzamingsmogelijkheden en een flexibele indeling spelen een belangrijke rol bij huisvestingskeuzes. Moderne en goed bereikbare panden met voldoende energiecapaciteit kunnen daardoor schaars blijven, terwijl minder geschikte panden langer beschikbaar blijven. Dit verschil werkt ook door in de huren. De mediane huurprijs bedroeg in het derde kwartaal circa € 90 per m² per jaar, ongeveer 7% meer dan een jaar eerder. Bij panden die minder goed aansluiten op de eisen van gebruikers is juist meer ruimte voor onderhandeling. De verschillen in verhuurbaarheid en huurontwikkeling nemen daardoor toe.
Meer nieuwe bedrijfspanden, beperkingen blijven
In de eerste drie kwartalen van 2026 werden circa 5.500 nieuwe bedrijfspanden gerealiseerd, ongeveer 15% meer dan in dezelfde periode een jaar eerder. Het aantal nieuwe panden neemt daarmee toe, al zegt dit cijfer niets over het bijbehorende vloeroppervlak. In de praktijk bestaat een belangrijk deel van de nieuwbouw uit kleinere ruimten in bedrijfsverzamelgebouwen.
De mogelijkheden om nieuwe bedrijfsruimte toe te voegen blijven op veel locaties beperkt. Schaarse bouwgrond, netcongestie, stikstofregels, lange procedures en hoge bouwkosten kunnen nieuwe ontwikkelingen belemmeren. Ook kan een nieuw pand door een ontoereikende stroomaansluiting niet direct volledig bruikbaar zijn. Op locaties waar de vraag sterk is, kan passende bedrijfsruimte daardoor ondanks de toename van het aantal nieuwe panden schaars blijven.
Bestaande locaties beter benutten
Waar uitbreiding via nieuwbouw moeilijk is, neemt het belang van bestaande bedrijventerreinen en gebouwen toe. Renovatie, uitbreiding, intensiever ruimtegebruik en herontwikkeling kunnen bestaande locaties beter laten aansluiten op de vraag. Ook oplossingen zoals energiedeling, batterijopslag en flexibel stroomgebruik kunnen helpen om beperkingen in de energievoorziening te verminderen. De mogelijkheden verschillen echter sterk per locatie en vragen vaak om investeringen en samenwerking tussen ondernemers, vastgoedeigenaren, gemeenten en netbeheerders.
Naast energiecapaciteit blijft bereikbaarheid bepalend voor de aantrekkelijkheid van bestaande locaties. Een goede aansluiting voor goederenvervoer én personeel versterkt de positie van een bedrijventerrein.
Beleggingsmarkt blijft achter, prijzen houden stand
Het beleggingsvolume in bedrijfsruimten blijft in 2026 achter bij vorig jaar. Op basis van overeenkomstdatum werd in de eerste drie kwartalen voor circa € 1,7 miljard verhandeld, tegenover € 2,3 miljard in dezelfde periode van 2025. In het vierde kwartaal worden nog verschillende transacties verwacht, maar ook eind 2025 was de activiteit hoog. Het is daarom onzeker of de achterstand nog substantieel wordt ingelopen.
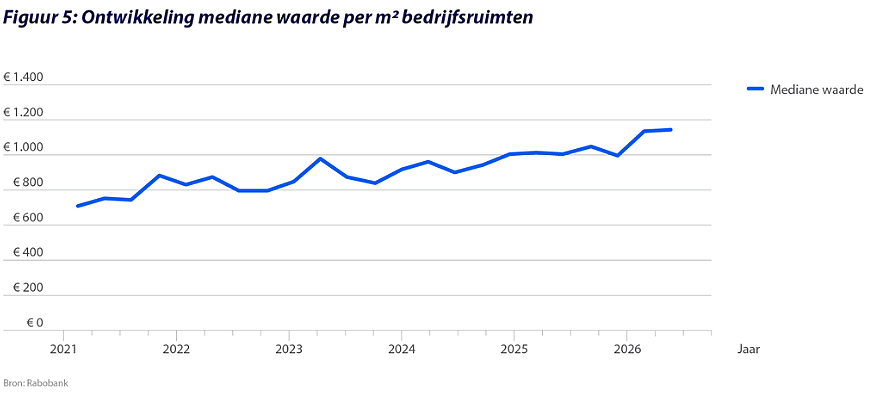
De mediane koopprijs bedroeg in het derde kwartaal circa € 1.145 per m² en over de eerste drie kwartalen gemiddeld circa € 1.081 per m² (zie figuur 5). Ook andere prijsindicatoren voor bedrijfsruimten laten vooralsnog geen duidelijke prijsdaling zien. Daarbij geldt dat prijsindicatoren door verschillen in bron en samenstelling niet één op één vergelijkbaar zijn. Per saldo blijft het prijsbeeld vooralsnog redelijk stabiel. De recente rentestijging kan de waarderingen de komende periode echter onder druk zetten.
Ook in het topsegment zijn de aanvangsrendementen vooralsnog relatief stabiel. Voor hoogwaardige bedrijfsruimte ligt het bruto aanvangsrendement rond 4,75% á 5,00%. Beleggers houden belangstelling voor moderne, goed verhuurde objecten op sterke locaties, terwijl zij terughoudender zijn bij panden met beperkte stroomcapaciteit, een grote verduurzamingsopgave of een minder gunstige ligging. De verschillen tussen objecten blijven daardoor groot, waarbij kwaliteit, locatie en bruikbaarheid sterk bepalend zijn voor de waarde en verhandelbaarheid.
Vooruitblik 2027: gematigde groei, verschillen blijven groot
Voor 2027 verwachten we een gematigde ontwikkeling van de gebruikersmarkt. Economische groei en aantrekkende bedrijfsinvesteringen ondersteunen de vraag, maar een sterke toename van de totale opname ligt niet voor de hand. Bedrijven blijven kritisch op kosten en stellen hoge eisen aan bereikbaarheid, energievoorziening en de flexibiliteit van gebouwen. Als energieprijzen en inflatie stabiliseren, kan de investeringsbereidheid wel geleidelijk verbeteren.
De vraag naar kleine en middelgrote bedrijfsruimten blijft naar verwachting redelijk op peil. In de grootschalige logistiek verwachten we een selectieve ontwikkeling, waarbij de vraag zich vooral richt op gevestigde logistieke regio’s en moderne panden die goed bereikbaar zijn en over voldoende stroomcapaciteit beschikken. Op minder sterke locaties en bij gebouwen die niet goed aansluiten op de eisen van gebruikers blijft de markt ruimer.